
Обзор от 14.10.2026
По итогам 9 месяцев 2026 года объем зарегистрированных продаж АПРИ вырос на 16,1% год к году до 90,04 тыс. кв. м. При этом на результаты третьего квартала повлияли сроки регистрации сделок: еще 17,72 тыс. кв. м были фактически проданы в третьем квартале, но договоры будут зарегистрированы уже в четвертом.
С учетом этих сделок объем продаж за 9 месяцев достигает 107,76 тыс. кв. м, что на 39% выше прошлого года. Такая динамика сложилась на фоне повышенного спроса на семейную ипотеку в январе, июне и сентябре, роста популярности комбинированных и рыночных ипотечных продуктов и использования дополнительных инструментов стимулирования продаж.
Основными драйверами остаются микрорайон «Апри Притяжение» и вторая очередь «Апри Привилегия Челябинск», чему помогает высокая степень строительной готовности объектов.
Если распределять сделки по моменту их фактического заключения, а не государственной регистрации, продажи в 3 квартале составили около 35,14 тыс. кв. м против 28,44 тыс. кв. м годом ранее. Рост составляет около 24%.
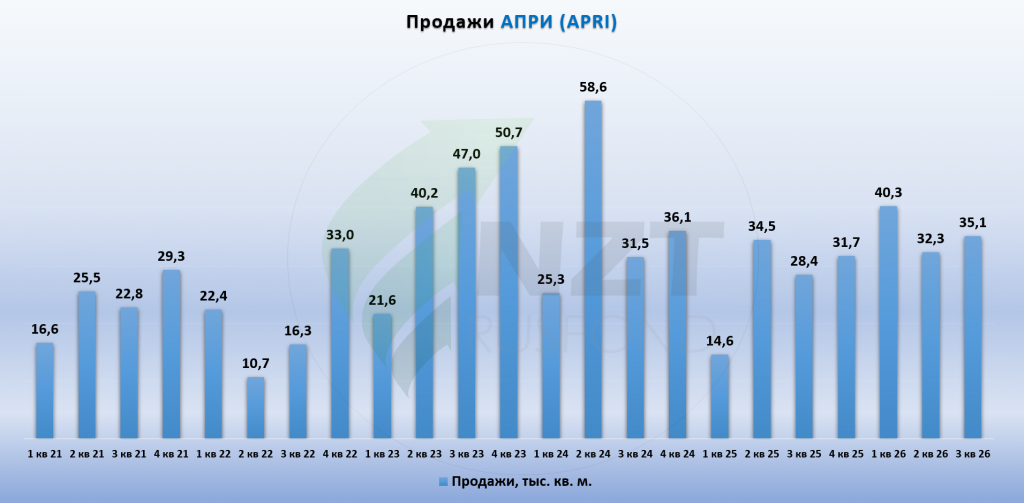
В денежном выражении зарегистрированные продажи за 9 месяцев выросли на 24,4% до 14,23 млрд руб. против 11,44 млрд руб. годом ранее.
С учетом заключенных в третьем квартале сделок, регистрация которых пройдет в четвертом, объем продаж достигает 16,8 млрд руб., что на 46,9% выше прошлого года.
На третий квартал с учетом сделок на регистрации приходится около 5,7 млрд руб. продаж против 4,24 млрд руб. годом ранее. Рост составляет примерно 34%.
Денежная динамика остается сильнее роста проданных площадей благодаря повышению средней цены квадратного метра.
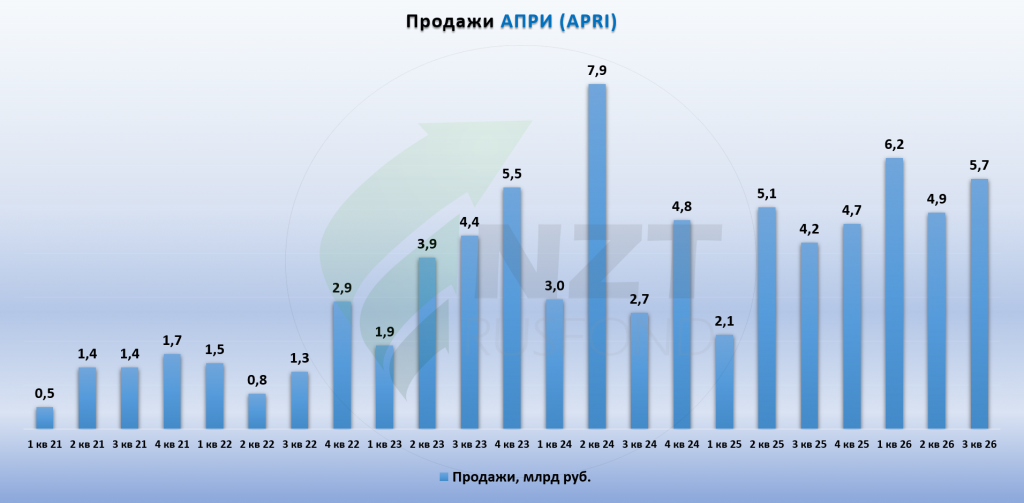
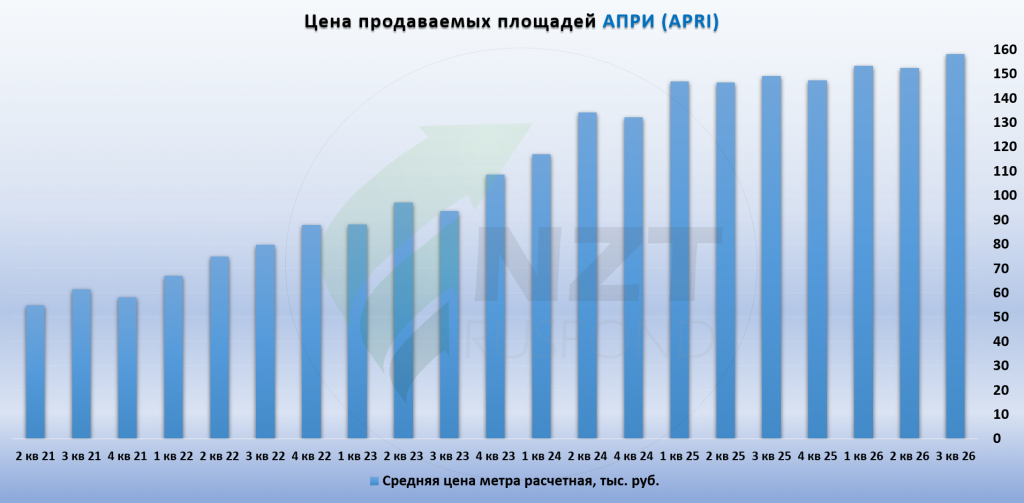
Средняя цена реализации за 9 месяцев выросла на 7,1% год к году до 158 тыс. руб. за кв. м против 147,5 тыс. руб. годом ранее.
Относительно первого полугодия, когда средняя цена составляла 152,8 тыс. руб., показатель прибавил еще около 3,4%. За неполные три года средняя цена реализации выросла примерно на 60%.
Компания связывает текущий рост стоимости квадратного метра с переходом части проектов в завершающую стадию и увеличением доли продаж готовых квартир. Дополнительно на среднюю цену влияет изменение структуры продаж между проектами и регионами.
Сильнее всего относительно прошлого года средняя цена выросла во второй очереди «Апри Привилегия Челябинск» и в ЖК «Апри Притяжение».
Ипотека остается основным способом приобретения квартир АПРИ.
По итогам 9 месяцев 2026 года доля ипотечных сделок составила 81% против 62% по итогам 2025 года.
Для сравнения, в 2023 году доля ипотеки составляла 72%, в 2024 году 60%, в 2025 году 62%.
С одной стороны, высокая доля ипотеки показывает устойчивость спроса на фоне дорогих рыночных ставок: покупатели продолжают активно использовать льготные, комбинированные и другие ипотечные программы.
С другой стороны, зависимость продаж от доступности семейной ипотеки остается высокой. Компания отдельно отмечает всплески покупательской активности в январе, июне и сентябре, то есть в периоды повышенного спроса вокруг изменений условий льготных программ.

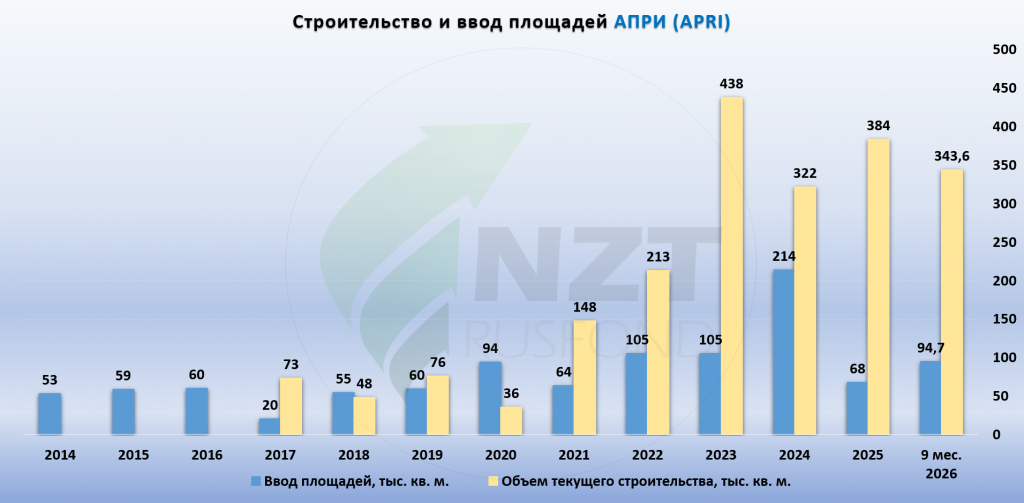
За 9 месяцев 2026 года АПРИ ввела в эксплуатацию 94,65 тыс. кв. м жилья и коммерческих помещений. Это в 3,7 раза больше результата за аналогичный период прошлого года.
Причем около 60% годового объема было введено непосредственно в третьем квартале — 57,19 тыс. кв. м.
Для сравнения, за весь 2025 год компания ввела 67,5 тыс. кв. м. Таким образом, уже за первые девять месяцев 2026 года объем ввода примерно на 40% превысил показатель всего прошлого года.
Объекты были введены в проектах «Апри Привилегия Челябинск», «Апри Притяжение» и «Апри Грани» в Челябинске, а также «Апри Привилегия Екатеринбург».
Одновременно объем текущего строительства на конец сентября составил 343,61 тыс. кв. м против 383,6 тыс. кв. м на конец 2025 года.
Снижение примерно на 10% во многом логично на фоне большого объема введенных площадей. При этом строительный портфель остается значительно выше уровней, которые компания поддерживала до начала активной экспансии последних лет.
АПРИ постепенно расширяет географию бизнеса за пределы Челябинска.
Екатеринбург и Владивосток уже обеспечили 6,9% денежного объема продаж за 9 месяцев. Во Владивостоке продажи только запущены, поэтому вклад региона пока небольшой, но сам факт появления выручки показывает начало монетизации нового проекта.
При этом динамика Екатеринбурга пока неоднозначная. Продажи «Апри Привилегия Екатеринбург» снизились относительно высокой базы прошлого года, тогда как основной рост группы продолжают обеспечивать челябинские проекты.
«Апри Притяжение» за 9 месяцев принесло 5,82 млрд руб. продаж против 2,54 млрд руб. годом ранее, а вторая очередь «Апри Привилегия Челябинск» — 4,68 млрд руб. против 3,19 млрд руб. Именно эти два проекта формируют большую часть текущего роста.
Ключевые события
Компания продолжает строительство первого комплекса всесезонного курорта «Фанпарк» под Челябинском, включая аквапарк, урбан-виллы и коммерческие помещения.
В Екатеринбурге введена первая очередь «Апри Привилегия Екатеринбург» площадью около 55 тыс. кв. м, во Владивостоке начались продажи первой очереди проекта площадью 20,5 тыс. кв. м.
АПРИ также продолжает подготовку новых проектов в Кавказских Минеральных Водах и Ленинградской области. Для «Фанпарка» заключено соглашение с ВТБ, предусматривающее льготное финансирование объемом 7,2 млрд руб.
Итого:
Операционные результаты за 9 месяцев выглядят сильными. Даже по зарегистрированным договорам продажи растут на 16% в квадратных метрах и на 24% в деньгах, а с учетом заключенных в третьем квартале сделок, которые перейдут по регистрации в четвертый квартал, рост достигает 39% и 47% соответственно.
Особенно интересно выглядит третий квартал. Если ориентироваться на момент заключения сделок, продажи выросли примерно на 24% в квадратных метрах и на 34% в деньгах относительно прошлого года. При этом официальная статистика регистрации пока показывает заметно более слабый квартал, поэтому часть результата просто переносится между отчетными периодами.
Средняя цена продолжает расти и достигла 158 тыс. руб. за кв. м. Одновременно доля ипотеки увеличилась до 81%, поэтому спрос остается очень чувствительным к условиям льготных программ.
Сильный ввод объектов также выглядит позитивно. За девять месяцев компания ввела почти 95 тыс. кв. м, уже значительно превысив результат всего 2025 года. На фоне ввода готового жилья объем текущего строительства снизился, но остается на высоком уровне в 344 тыс. кв. м.
Пока основным источником роста остаются челябинские проекты, прежде всего «Апри Притяжение» и вторая очередь «Апри Привилегия Челябинск». Региональная экспансия постепенно начинает давать вклад, однако новые рынки пока занимают небольшую долю продаж.
В целом операционные показатели остаются сильными, а большой объем заключенных, но еще не зарегистрированных сделок создает хорошую базу для четвертого квартала. При этом для дальнейшей оценки важно следить за устойчивостью спроса после сентябрьского всплеска и за тем, насколько компания сможет сохранять высокие продажи при сохраняющейся зависимости покупателей от льготной ипотеки.
*подготовлено на основании материалов компании и открытых источников
Прошлые обзоры:
https://nztrusfond.com/category/obzory/apri-apri-otchet-msfo-1-polugodie-2026/
https://nztrusfond.com/category/obzory/apri-apri-operatsionnye-rezultaty-2-kv-2026/
https://nztrusfond.com/category/obzory/apri-apri-otchet-msfo-1-kv-2026/
https://nztrusfond.com/category/obzory/apri-apri-otchet-msfo-itogi-2025/
https://nztrusfond.com/category/obzory/apri-apri-novye-obligatsii-v-aprele/
https://nztrusfond.com/category/obzory/apri-apri-operatsionnye-rezultaty-za-2025-god/
https://nztrusfond.com/category/obzory/apri-apri-otchet-msfo-3-kv-2025/
https://nztrusfond.com/category/obzory/apri-apri-msfo-1pg-2025/
https://nztrusfond.com/category/?filter-search=%D0%B0%D0%BF%D1%80%D0%B8