
Обзор от 18.11.2026
FabricaONE.AI продолжает переход от набора отдельных ИТ-активов к более интегрированной группе, которая объединяет консалтинг, заказную разработку и собственные программные продукты. Рыночные позиции у компании уже достаточно сильные. По оценке Б1, по итогам 2025 года fabricaONE.AI занимает первое место среди крупнейших российских компаний в сегменте заказной разработки ПО. На топ-10 участников приходится около 52% этого рынка.
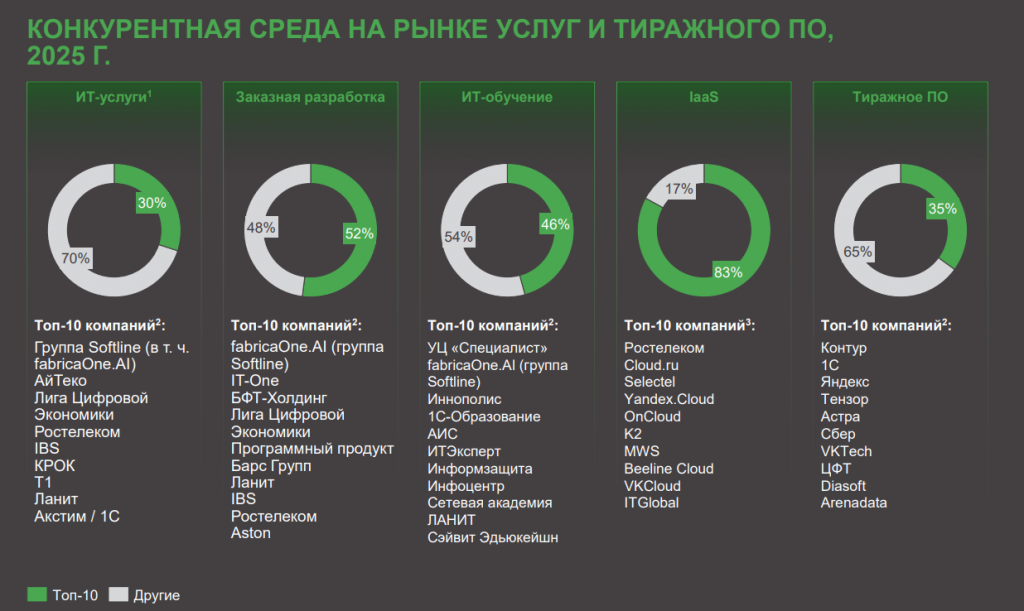
Сам рынок постепенно меняется. После основной волны импортозамещения спрос смещается в сторону более сложных и комплексных проектов, развития уже внедренных систем, кастомизированных решений и интеграции искусственного интеллекта. В этой среде преимуществом становится способность предложить заказчику полный цикл: от консалтинга и разработки до собственных продуктов, внедрения и дальнейшего сопровождения. Именно такую модель сейчас пытается построить fabricaONE.AI.
Выручка и EBITDA
Выручка за 9 месяцев 2026 года составила 17,7 млрд руб., увеличившись на 6,3% год к году. При этом прибыльность бизнеса растет значительно быстрее масштаба.
Еще лучше изменение качества бизнеса видно на уровне валовой прибыли. Она выросла на 23%, с 3,4 до 4,2 млрд руб., то есть почти в четыре раза быстрее выручки. Валовая рентабельность увеличилась с 20,7% до 24,0%. Каждый рубль продаж начинает приносить больше валовой прибыли, что подтверждает эффект от изменения структуры бизнеса и фокуса на более рентабельных проектах.
По итогам 9 месяцев компания вышла в положительный финансовый результат. Чистая прибыль составила 0,18 млрд руб. против убытка около 0,26 млрд руб. за сопоставимый период прошлого года. Как и в других ИТ компаниях, основной приток выручки и прибыли приходится на 4 квартал, поэтому сравнивать результаты 9 месяцев с целым годом нельзя, оцениваем соответствующий период прошлого года.
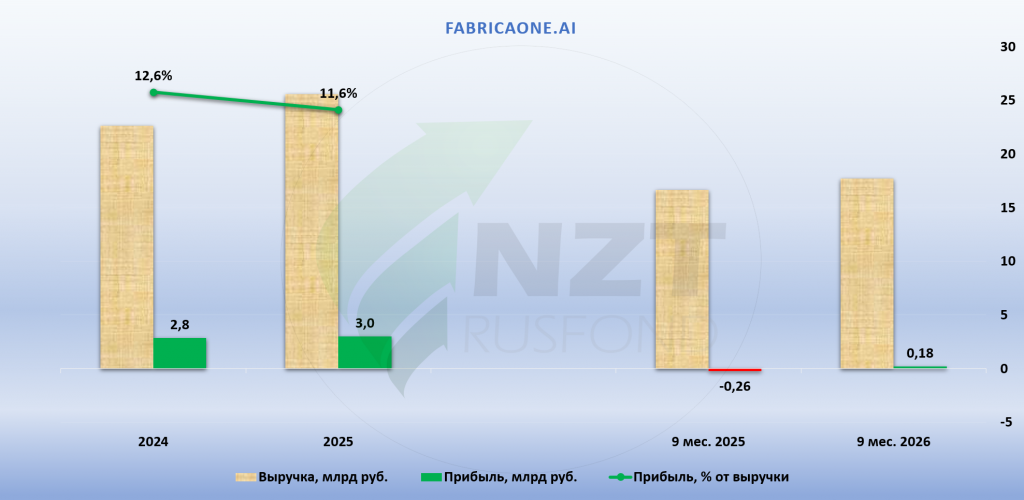
Скорректированная EBITDA увеличилась почти в 2,5 раза, с 0,7 до 1,7 млрд руб., а рентабельность выросла с 4,2% до 9,7%.
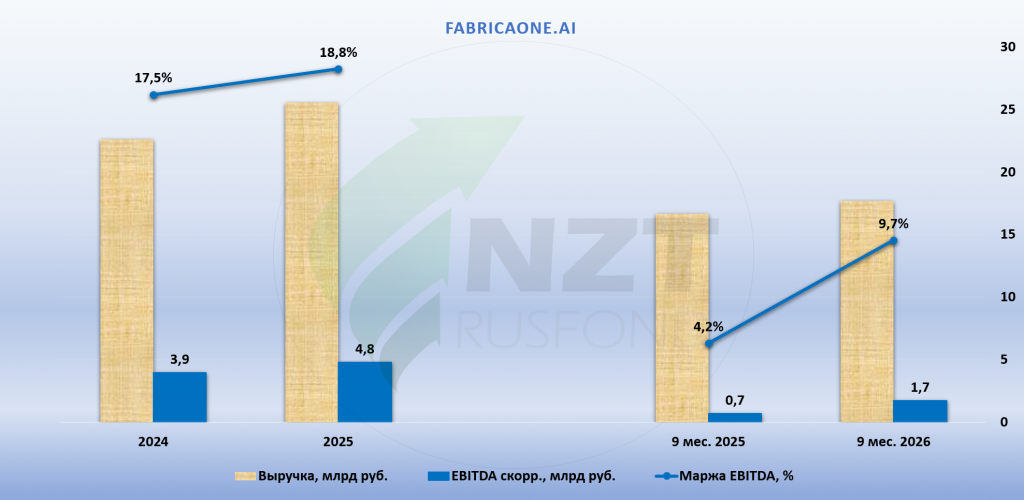
Для нас это один из наиболее важных результатов отчета. Компания продолжает увеличивать объем бизнеса, но основное изменение происходит внутри экономики каждого рубля выручки. Эффект дают оптимизация портфеля проектов, развитие более маржинальных направлений, интеграция приобретенных компаний и использование собственных AI-инструментов для повышения производительности.
CAPEX и качество прибыли
Одновременно заканчивается наиболее активная инвестиционная фаза в разработку собственного ПО. CAPEX на разработку за 9 месяцев сократился на 35,7%, до 0,79 млрд руб. Доля таких инвестиций в выручке составила около 4,5%, то есть уже находится внутри целевого диапазона компании 4–5%.
Это важно сразу по двум причинам. Во-первых, меньше денежных средств требуется направлять на капитализацию новых разработок. Во-вторых, повышение EBITDA происходит одновременно со снижением потребности в инвестициях, что должно увеличивать конверсию прибыли в денежный поток. Это подтверждает и EBITDAC, который учитывает скорректированную EBITDA уже после вычета капитализированных расходов. За 9 месяцев показатель составил 0,93 млрд руб. против отрицательного результата годом ранее.
Еще один интересный показатель NIC. Он корректирует чистую прибыль на эффект капитализации расходов на разработку и амортизации ПО. NIC впервые вышел в положительную зону и составил 7,8 млн руб. против -1,1 млрд руб. годом ранее.
То есть улучшение прибыли уже нельзя объяснить исключительно бухгалтерской капитализацией инвестиций в разработку. Экономика бизнеса после учета этих затрат также приблизилась к положительной зоне.
Услуги и заказная разработка
Основным бизнесом группы остаются услуги, куда входит заказная разработка. Выручка направления составила 12,9 млрд руб., увеличившись на 4%. При этом скорректированная EBITDA выросла на 34%, с примерно 1,3 до 1,7 млрд руб. Рентабельность увеличилась с 10,2% до 13,2%.
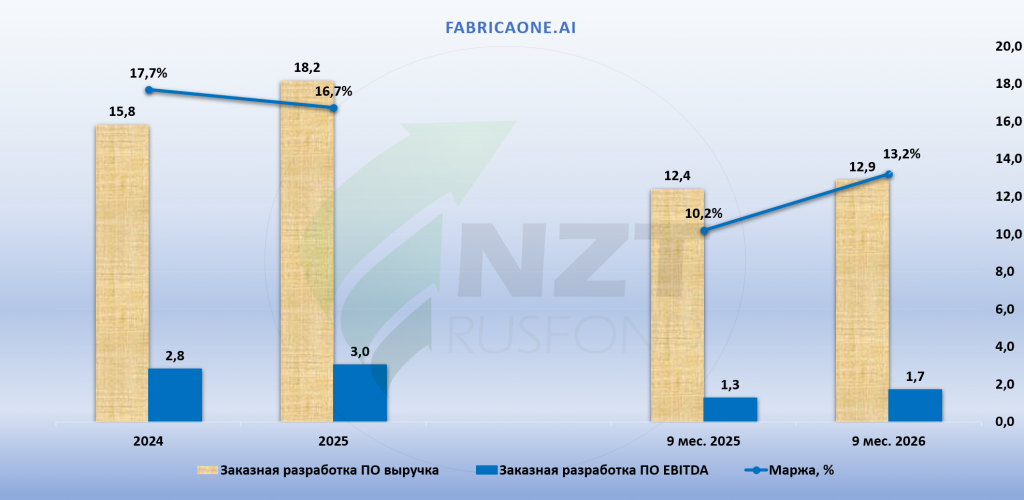
Именно здесь особенно хорошо заметен рост эффективности. Выручка увеличивается умеренно, тогда как прибыль сегмента растет значительно быстрее.
С учетом лидерской позиции fabricaONE.AI на российском рынке заказной разработки это важная часть инвестиционного кейса. Компания уже обладает масштабом, а дальнейший рост финансового результата все сильнее зависит не только от увеличения числа проектов, но и от производительности команд и структуры контрактов.
Консалтинг
Самую сильную динамику показал консалтинг. Выручка направления выросла на 26,4%, до 3,3 млрд руб. Скорректированная EBITDA составила 0,35 млрд руб., а рентабельность достигла 10,6%.
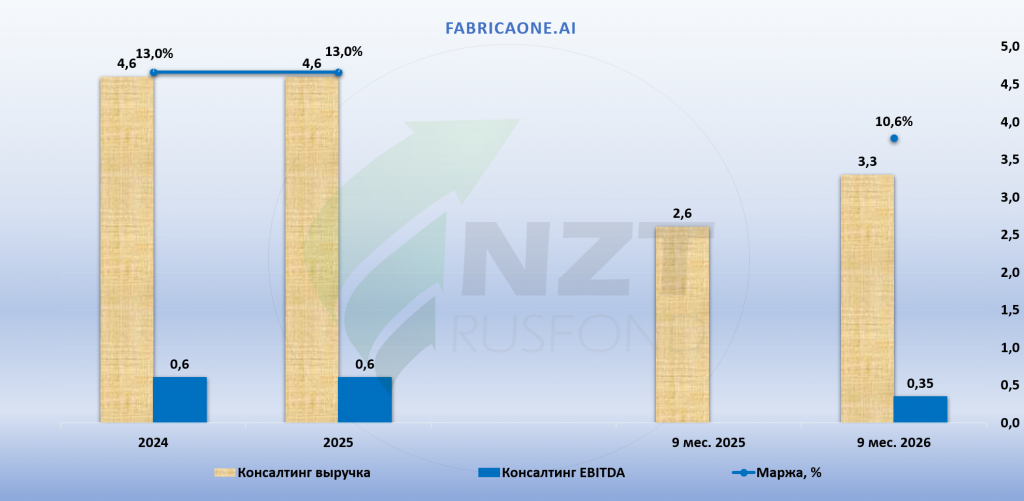
Основной вклад здесь вносят «Борлас» и BeringPro. Для группы развитие консалтинга важно не только непосредственно из-за его финансовых результатов. Он становится входной точкой в отношения с крупными заказчиками. Клиент может начинать с ИТ-стратегии или анализа бизнес-процессов, после чего fabricaONE.AI получает возможность продавать ему разработку, внедрение, сопровождение и собственные продукты.
Продукты
В продуктовом направлении компания продолжает перестройку портфеля в пользу более перспективных решений. Выручка за 9 месяцев составила 1,6 млрд руб., скорректированный убыток по EBITDA сократился почти вдвое, до 0,1 млрд руб. Рентабельность улучшилась с -10,2% до -6,4%.
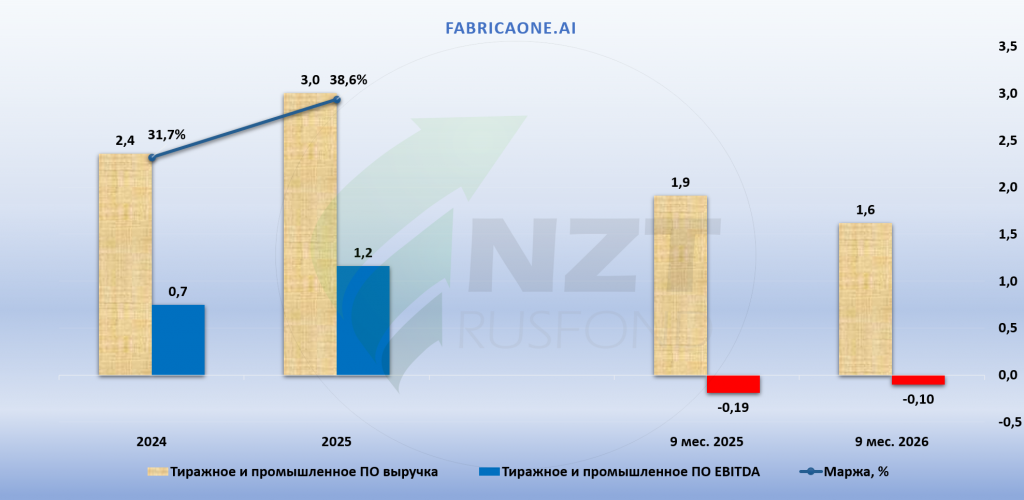
Еще одно важное изменение в увеличении доли возобновляемых доходов. Рекуррентная выручка достигла 7,9 млрд руб., увеличившись примерно на 15% год к году. Ее доля в общей выручке выросла с 41% до 45%. То есть уже почти половина бизнеса формируется за счет повторяющихся платежей. Для ИТ-компании это заметно повышает качество выручки: снижается зависимость от постоянного поиска новых разовых проектов, а будущие доходы становятся более прогнозируемыми.
Основной вклад в рекуррентную выручку дают услуги и консалтинг, где первоначальные проекты постепенно переходят в долгосрочную разработку и сопровождение систем.
Искусственный интеллект также постепенно превращается из инвестиционной истории в полноценный источник дохода. Доля AI-выручки выросла с 12% до 17%. Компания сохраняет среднесрочную цель довести показатель до 40%.
При этом AI используется сразу с двух сторон. С одной стороны, fabricaONE.AI продает заказчикам собственные решения и проекты с применением искусственного интеллекта. С другой, компания использует AI внутри разработки, повышая производительность собственных специалистов. Это уже заметно в финансовых показателях.
Скорректированная EBITDA на одного разработчика в сегменте услуг выросла на 35%, до 593 тыс. руб. При этом количество производственного ИТ-персонала сократилось на 8%, до 3,7 тыс. человек, а общая численность группы на 15,3%, до 4,8 тыс. Компания объясняет повышение эффективности применением собственных AI-инструментов, более точным распределением специалистов между проектами, обменом компетенциями внутри группы и устранением дублирующих функций. По сути, после активной фазы приобретений начинается этап операционной интеграции.
Если раньше рост fabricaONE.AI во многом был связан с расширением периметра группы, теперь задача заключается в том, чтобы получать больше прибыли с уже собранного масштаба. И первые результаты этого процесса уже хорошо видны.
Единая бизнес-модель
Стратегически компания постепенно формирует единый конвейер. Консалтинг позволяет заходить к крупному заказчику на ранней стадии цифровой трансформации. Следующим этапом становятся разработка и внедрение, затем сопровождение, а при наличии подходящей задачи продажа собственных программных продуктов.
Вместо нескольких слабо связанных ИТ-компаний должна получиться вертикально интегрированная группа с возможностью увеличивать средний объем бизнеса на одного клиента.
Рост рекуррентной выручки до 45%, увеличение прибыльности консалтинга и услуг и первые результаты оптимизации продуктового бизнеса показывают, что эта модель начинает складываться.
Прогноз на 2026
Менеджмент сохраняет ориентир чистый долг/скорректированная EBITDA не выше 1,0х. Дополнительным подтверждением доступа к финансированию стало дебютное размещение облигаций в августе объемом 4,7 млрд руб.
В июле «Эксперт РА» и АКРА присвоили компании кредитные рейтинги ruA- и A-(RU) со стабильными прогнозами.
Для текущей стадии развития группы умеренная долговая нагрузка важна, поскольку компания одновременно завершает интеграцию приобретенных активов и продолжает инвестировать в собственные продукты.
Менеджмент подтвердил среднесрочный прогноз. В 2026–2028 годах ожидается среднегодовой рост выручки на 16–20%. Рентабельность по скорректированной EBITDA по итогам 2026 года ожидается на уровне 19–21%, а среднесрочный ориентир находится в диапазоне 19–25%.
CAPEX после завершения активной стадии разработки должен оставаться около 4–5% выручки, чистый оборотный капитал около 4–6%.
Основной потенциал дальнейшего повышения маржинальности компания связывает с масштабом бизнеса, интеграцией приобретенных компаний, использованием AI в разработке и ростом более прибыльных направлений.
Итого:
Результаты за 9 месяцев показывают важное изменение в инвестиционной истории fabricaONE.AI. Темп роста выручки сам по себе сейчас не является главным показателем. Значительно важнее, что валовая прибыль растет на 23%, скорректированная EBITDA увеличилась почти в 2,5 раза, а маржа поднялась с 4,2% до 9,7%.
Компания одновременно сократила CAPEX на разработку примерно на треть и вывела EBITDAC и NIC в положительную зону. То есть рост прибыльности происходит уже после прохождения значительной части инвестиционного цикла.
Особенно хорошо выглядит сегмент услуг: при росте выручки на 4% EBITDA увеличилась на 34%, а маржа достигла 13,2%. Консалтинг также вышел на рентабельность выше 10% и становится одним из инструментов кросс-продаж внутри группы. Продуктовый бизнес пока находится на более раннем этапе перестройки, но сокращение убытка и продажи более 4 тыс. промышленных лицензий в третьем квартале дают основания ожидать дальнейшего улучшения в 2027 году.
Одновременно повышается качество самой выручки. Уже 45% доходов являются рекуррентными, а доля AI-направлений достигла 17%.
Для нас главный результат отчета заключается в том, что fabricaONE.AI постепенно начинает подтверждать логику объединения большого числа ИТ-активов в одну группу. После периода приобретений компания переходит к росту эффективности: сокращает дублирующие расходы, повышает производительность разработчиков, увеличивает маржинальность и формирует связку между консалтингом, разработкой и собственными продуктами.
Следующим этапом должно стать подтверждение этой динамики в четвертом квартале и в 2027 году, когда более заметный вклад должен начать давать обновленный продуктовый портфель. Пока отчет показывает, что переход от набора активов к единой операционной модели действительно начинает отражаться в финансовых результатах.
*подготовлено на основании материалов компании и открытых источников
Прошлые обзоры:
https://nztrusfond.com/category/obzory/fabricaone-ai-itogi-2025-plany-ipo/https://nztrusfond.com/category/obzory/fabricaone-ai/