
Почему мы пересматриваем прогноз по ключевой ставке на 2027 год
Еще несколько месяцев назад базовым сценарием для рынка оставалось достаточно быстрое смягчение денежно-кредитной политики. Инфляция замедлялась, Банк России последовательно снижал ключевую ставку, а рынок акций и длинных облигаций во многом жил ожиданиями продолжения этого процесса.
Сейчас ситуация выглядит иначе. Инфляционные ожидания остаются высокими, кредитование после периода охлаждения снова ускоряется, бюджетный импульс оказывается сильнее прежних ожиданий, а новый проект федерального бюджета предполагает сохранение очень высоких расходов и значительного дефицита.
Поэтому мы пересматриваем собственный взгляд на траекторию ключевой ставки. На наш взгляд, текущая комбинация факторов становится заметно ближе к проинфляционному сценарию Банка России, чем к его базовому прогнозу.
Что предполагает сам Центральный банк
В новых «Основных направлениях денежно-кредитной политики» Банк России рассматривает четыре сценария развития экономики. Для нас наиболее интересны базовый и проинфляционный.
В базовом сценарии инфляция уже в 2027 году возвращается к 4%, а средняя ключевая ставка снижается до 10,5–12,5%. Экономика при этом растет на 1,5–2,5%.
Проинфляционный сценарий предполагает совершенно другую траекторию. Инфляция в 2027 году остается на уровне 4,5–5,5%, а средняя ключевая ставка находится в диапазоне 13–15%. Рост ВВП при этом слабее — 1–2%.
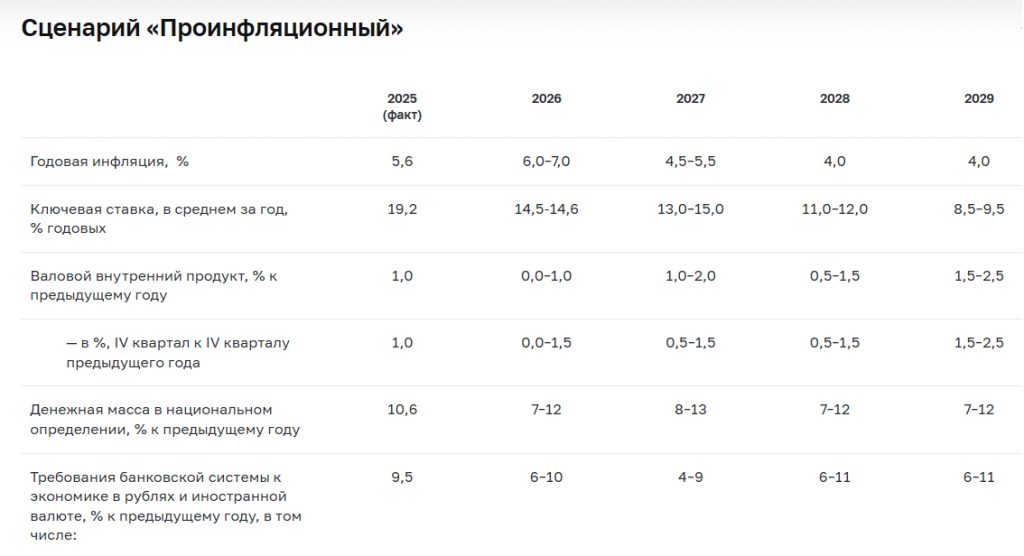
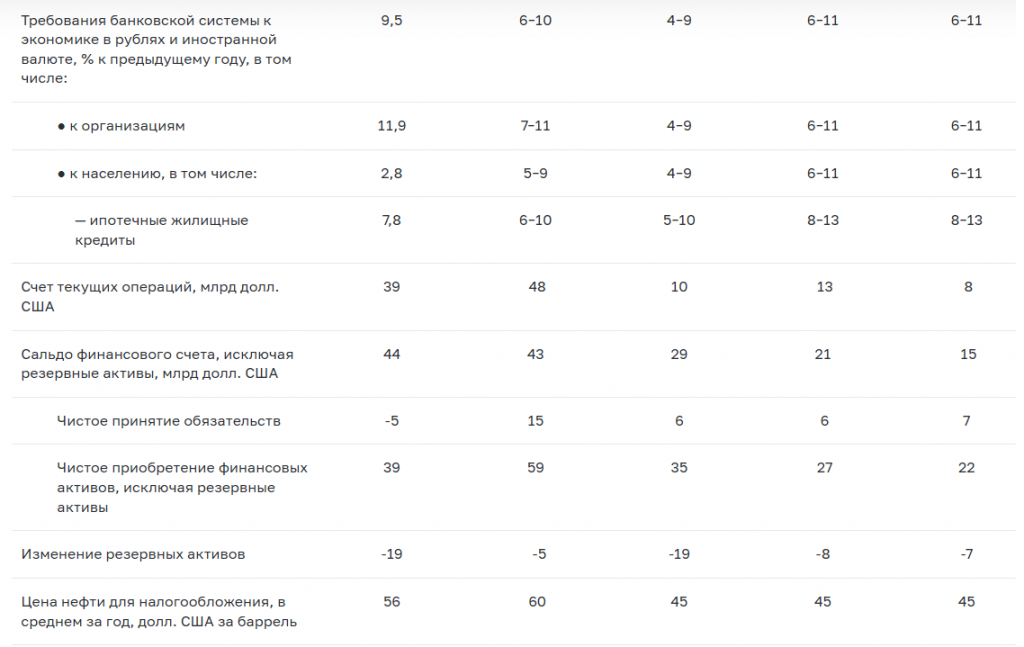
Сам ЦБ объясняет этот сценарий менее устойчивым охлаждением внутреннего спроса, более значительным бюджетным импульсом, повышенными инфляционными ожиданиями и более медленным расширением производственных возможностей. В результате регулятору приходится значительно дольше сохранять жесткую ДКП. Причем вероятность проинфляционного сценария Банк России уже сейчас оценивает выше вероятности дезинфляционного.
Пока базовый сценарий остается основным прогнозом ЦБ. Но важно другое: в течение 2026 года регулятор уже дважды повышал прогнозную траекторию ставки, в том числе из-за более стимулирующей бюджетной политики. Поэтому дальнейший пересмотр прогноза в 2027 году исключать нельзя.
Инфляция замедлилась, но риски остаются
Последние недельные данные сами по себе выглядят достаточно спокойно. С 15 по 21 сентября потребительские цены выросли всего на 0,06%, с начала сентября — на 0,13%.
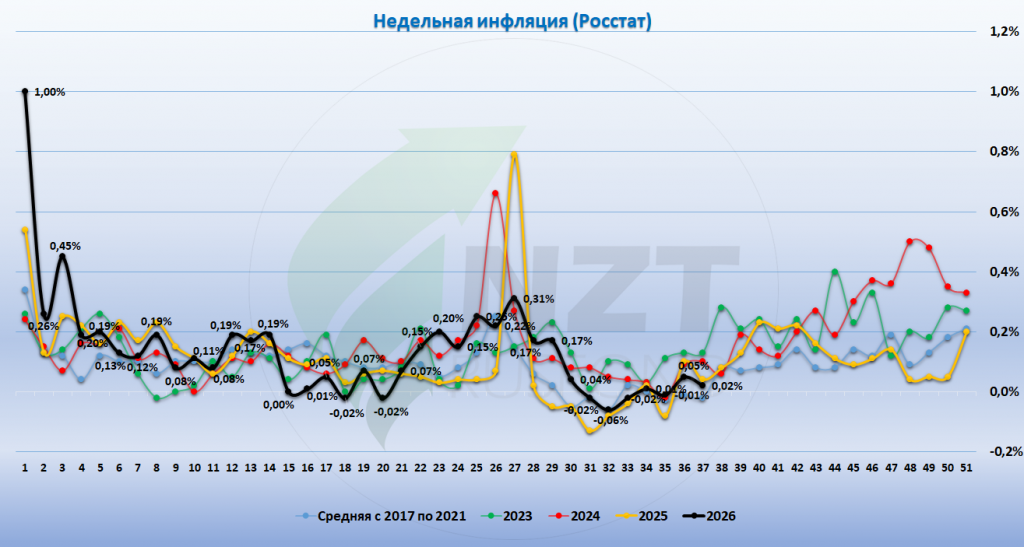
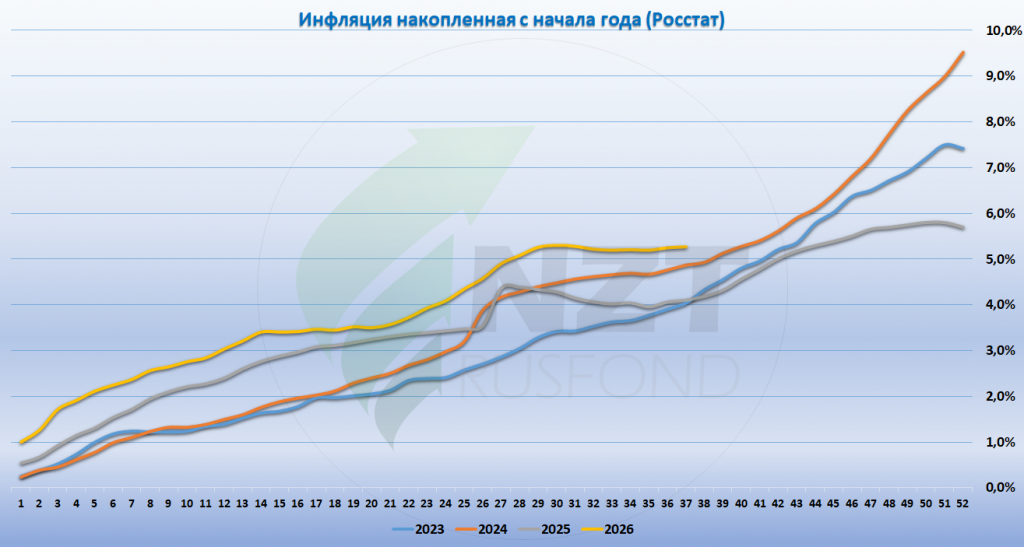
По нашему ряду недельных данных траектория 2026 года остается одной из наиболее высоких за последние годы. Есть важный фактор, который пока не отражен в накопленной инфляции. Основная индексация коммунальных тарифов в 2026 году перенесена с традиционного июля на 1 октября. С октября рост по регионам составит примерно от 8 до 19,7%.
Поэтому уже в ближайшие недели мы должны получить заметный разовый вклад тарифов в индекс потребительских цен. Сам ЦБ относит тарифные изменения к факторам, которые в 2026 году удерживают инфляцию выше цели.
Инфляционные ожидания почти сравнялись с ключевой ставкой
Более тревожный сигнал дает динамика инфляционных ожиданий. В сентябре медианные ожидания населения на следующие 12 месяцев выросли с 13,7 до 14,2%. При этом ключевая ставка сейчас составляет 14%.
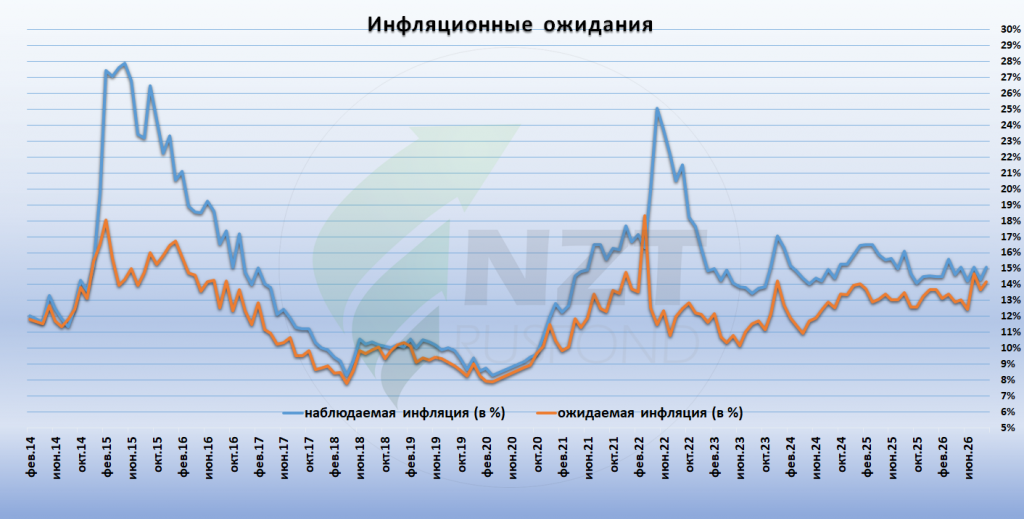
Получается ситуация, когда ключевая ставка практически сравнялась с субъективной оценкой будущей инфляции населением.
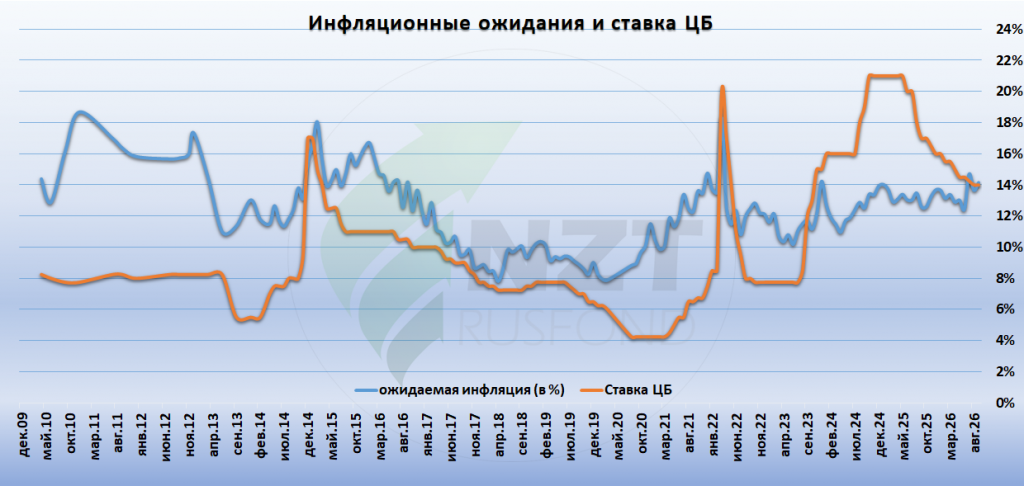
Исторически подобные периоды уже встречались. В отдельные моменты 2015–2016, 2020–2021 и 2022–2023 годов ключевая ставка также опускалась ниже инфляционных ожиданий. Обычно подобная конфигурация соответствовала существенно более мягкой денежно-кредитной политике.
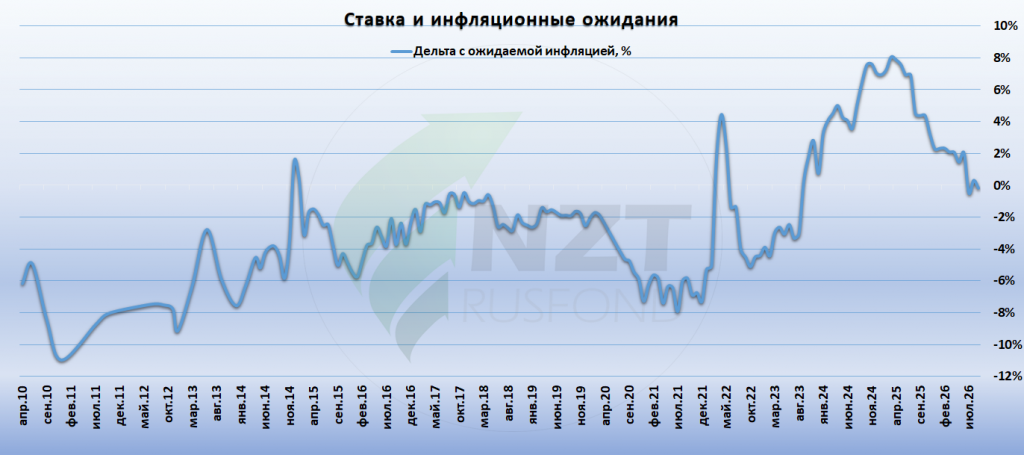
Здесь важно сделать оговорку. Сравнение ключевой ставки напрямую с инфляционными ожиданиями населения не является строгим показателем реальной процентной ставки: для решений домохозяйств важнее фактические ставки по депозитам и кредитам. Но такой разрыв хорошо показывает общую проблему.
Если вслед за ключевой ставкой доходности сбережений начинают опускаться ниже инфляционных ожиданий, привлекательность дальнейшего накопления денег снижается. Часть средств может переходить в потребление, а снижение кредитных ставок одновременно поддерживает спрос на заемные деньги. В условиях, когда предложение товаров и услуг растет ограниченно, это создает риск нового усиления инфляционного давления.
Поэтому пространство для дальнейшего быстрого снижения ставки при ожиданиях около 14% становится значительно уже.
Кредитование продолжает оживать
Корпоративное кредитование после слабого начала года заметно ускорилось. В июле прирост составлял около 1,3% месяц к месяцу, в августе — около 1,4%. Последние значения уже находятся недалеко от среднего темпа 2019–2022 годов.
Это происходит при ключевой ставке 14%. Следовательно, текущий уровень ставки уже значительно слабее ограничивает корпоративный спрос на кредит, чем на пике жесткости ДКП.
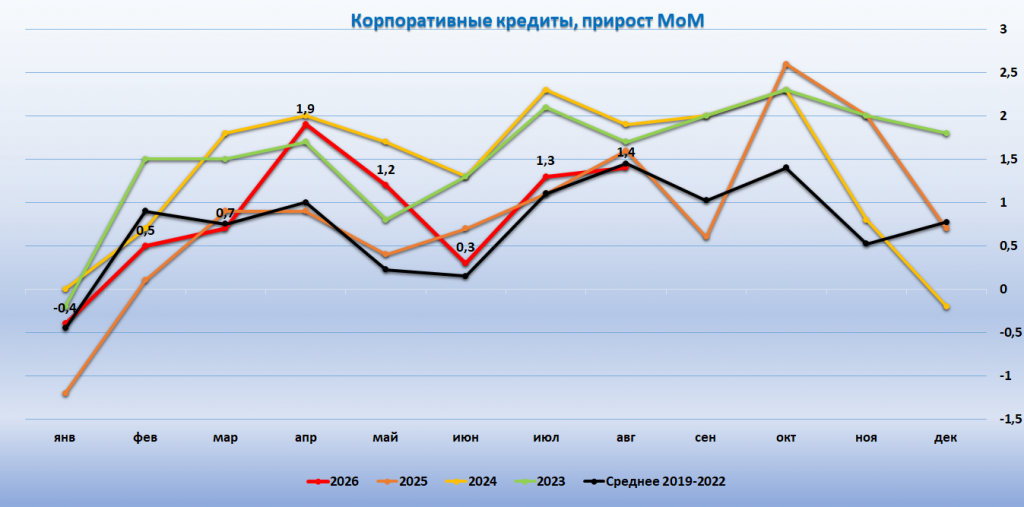
В рознице восстановление пока более умеренное. После практически нулевого прироста в феврале месячные темпы постепенно выросли примерно до 0,8–1% летом. Они остаются ниже исторического среднего, но направление движения уже изменилось.
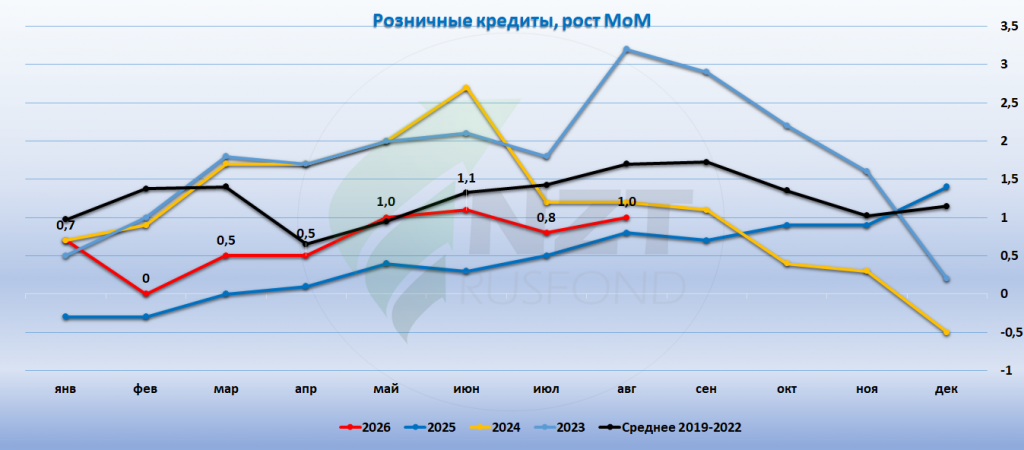
Банк России сам учитывает кредитование как один из ключевых каналов передачи ДКП в экономику: ставка влияет на стоимость денег, затем на потребление и инвестиции и уже через них на совокупный спрос и инфляцию. Полный эффект решений по ставке проявляется с лагом в несколько кварталов.
Поэтому дальнейшее быстрое смягчение политики сейчас несет риск ускорить кредитование раньше, чем инфляционные ожидания успеют закрепиться на более низком уровне.
Бюджет остается еще одним источником риска
После публикации нового проекта федерального бюджета этот фактор стал для нас особенно важен. История последних двух лет показывает, насколько сильно первоначальные параметры бюджета могут отличаться от фактических.
На 2025 год изначально планировался дефицит всего 1,17 трлн рублей, или 0,5% ВВП. В течение года план несколько раз увеличивался, а фактический дефицит в итоге составил около 5,6 трлн рублей, или 2,6% ВВП.
На 2026 год первоначальный дефицит уже был значительно выше — около 3,8 трлн рублей, или 1,6% ВВП. Однако в сентябрьских проектировках оценка выросла до примерно 7,3 трлн рублей, или 3,2% ВВП, а расходы — до 48,6 трлн рублей.
На 2027 год сейчас заложены доходы в размере 43,3 трлн рублей, расходы — 48,8 трлн рублей и дефицит около 5,5 трлн рублей, или 2,2% ВВП.
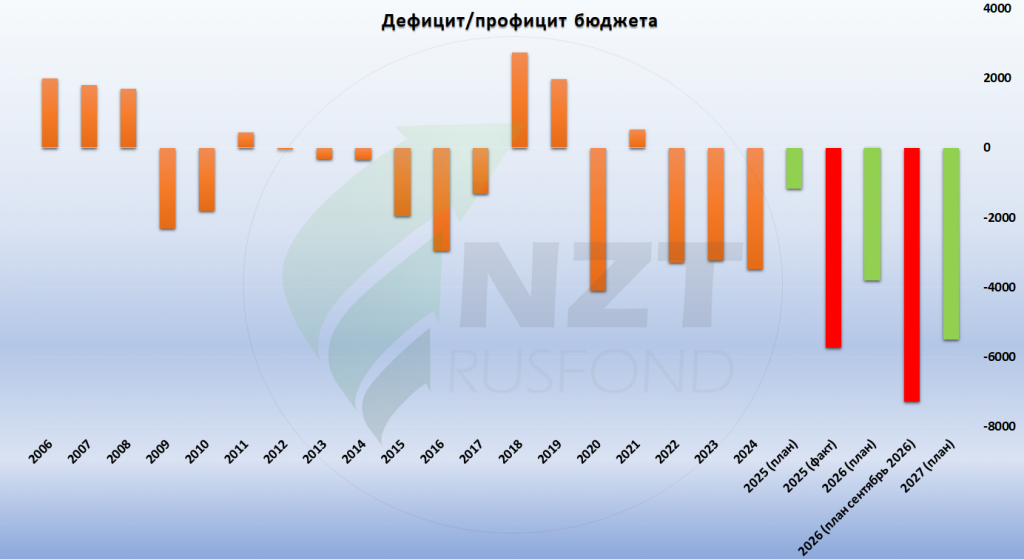
То есть даже после предложенного увеличения налоговой нагрузки федеральный бюджет остается дефицитным.
Здесь важно правильно понимать слово «жесткий». Новый бюджет действительно выглядит жестким для частного сектора со стороны доходов: предлагается расширение прогрессивного налогообложения пассивных доходов, изменения налогообложения природной ренты и ряд других мер.
Но с точки зрения совокупного спроса бюджет нельзя назвать однозначно дезинфляционным. Расходы остаются очень высокими, а дефицит крупным. Для денежно-кредитной политики имеет значение именно конечный бюджетный импульс, и сам ЦБ уже называл более стимулирующую, чем ожидалось ранее, бюджетную политику одной из причин повышения прогнозной траектории ставки.
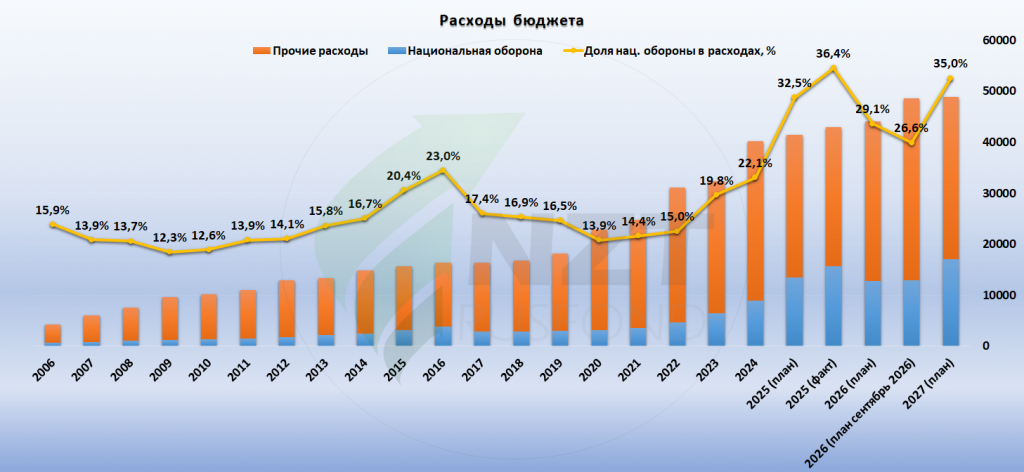
В абсолютном выражении это новый максимум рассматриваемого нами ряда. Доля обороны также остается существенно выше уровней, которые были характерны для большей части периода до 2022 года.
Причем опыт предыдущих лет показывает, что оборонные и совокупные расходы бюджета могут дополнительно корректироваться уже в течение года. Поэтому текущие 48,8 трлн рублей расходов и 5,5 трлн рублей дефицита на 2027 год стоит воспринимать именно как исходную бюджетную проектировку, которая скорее всего вырастет.
Высокая нефть полностью проблему не решает
Есть фактор, который способен заметно улучшить бюджетную ситуацию — нефть.
В базовом сценарии Банка России цена нефти для налогообложения в 2027 году составляет $50 за баррель, в проинфляционном — $45. Новый бюджет также сформирован исходя из базовой цены Urals около $50. Силуанов прямо говорил, что при более благоприятной нефтяной конъюнктуре дополнительные доходы предполагается направлять на пополнение ФНБ.
Текущая ситуация на нефтяном рынке значительно комфортнее этих предпосылок. На фоне конфликта на Ближнем Востоке Brent в конце сентября остается около $100 за баррель.
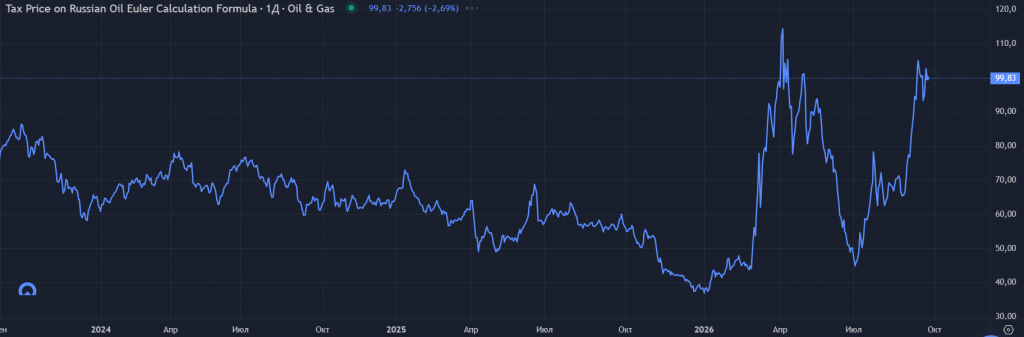
Для российского бюджета высокая нефть означает потенциально большие нефтегазовые доходы. Однако при работе бюджетного правила значительная часть доходов сверх базового уровня накапливается в ФНБ, что не снизит нагрузку на бюджет в части финансирования заложенного в проект дефицита.
Одновременно дорогая энергия поддерживает мировую инфляцию и увеличивает издержки в мировой экономике. Банк России прямо включает мировые инфляционные процессы в перечень внешних факторов, влияющих на сценарии ДКП.
Поэтому высокая нефть сама по себе не дает основания ждать более быстрого снижения российской инфляции. Для бюджета это плюс, но для глобальной ценовой среды эффект может быть обратным.
Рынок уже изменил ожидания
Изменения хорошо видны и на рынке процентных свопов. Двухлетние процентные свопы сейчас снова находятся примерно в районе текущей ключевой ставки. Еще недавно кривая предполагала значительно более быстрое смягчение политики, но теперь рынок практически перестал закладывать сильное снижение ставки на горизонте ближайших лет.
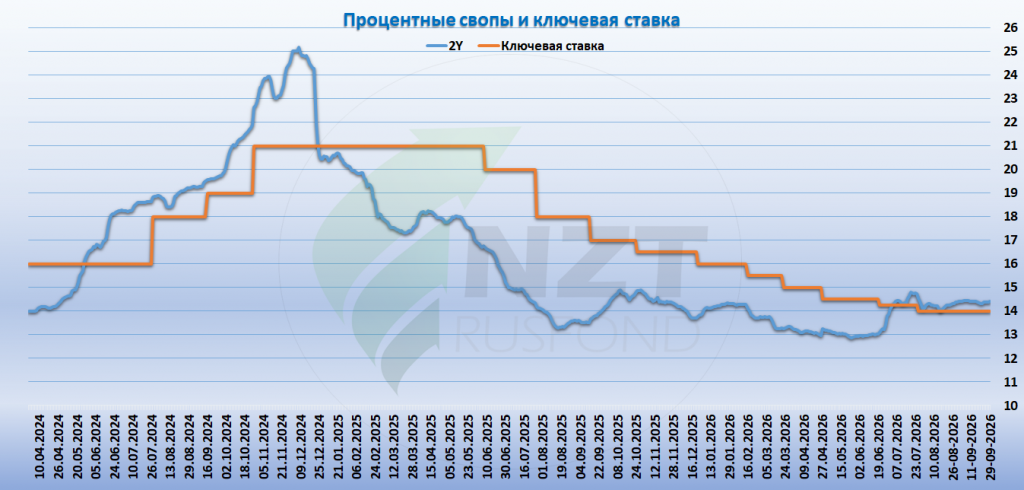
Важно, что ставка свопа не является чистым прогнозом будущей ключевой ставки: в нее входят премии за срок, ликвидность и риск. Тем не менее направление движения показательно. Профессиональные участники рынка также стали заметно осторожнее оценивать скорость будущего смягчения ДКП.
Это согласуется и с сентябрьским макроэкономическим опросом Банка России. Аналитики повысили прогноз средней ключевой ставки на 2027 год до 12,4%, тогда как еще недавно ожидания были ниже.
Наш прогноз по ключевой ставке меняется
Совокупность факторов заставляет нас заметно повысить прогнозируемую траекторию ставки. Сейчас мы допускаем сохранение 14% до конца 2026 года. В дальнейшем снижение может продолжиться, но очень медленно: примерно до 13,75% в начале 2027 года, 13,5% во втором квартале, 13,25% ближе к третьему кварталу и 13% к концу 2027 года.
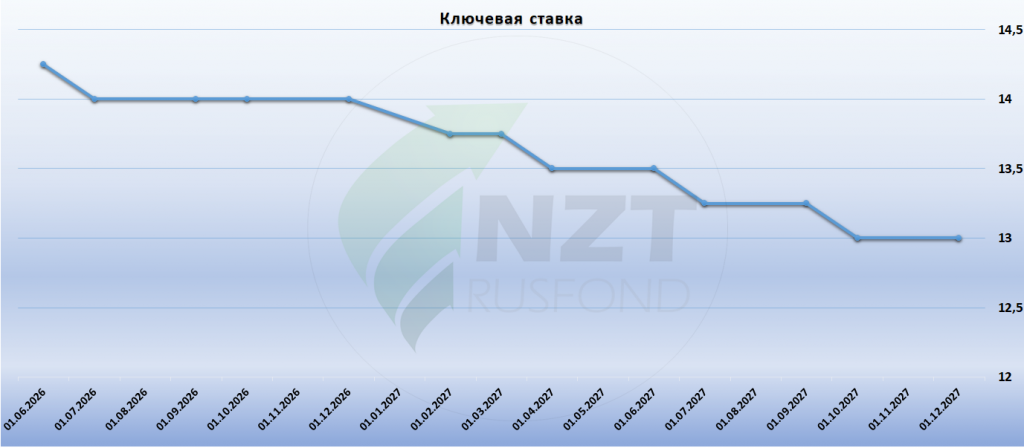
Таким образом, наша новая траектория находится в рамках проинфляционного сценария ЦБ, где средняя ставка 2027 года составляет 13–15%, чем к базовому сценарию с 10,5–12,5%. При этом мы предполагаем, что ЦБ будет действовать достаточно осторожно, чтобы не спровоцировать вторичный рост инфляции, который потребует роста ставок. То есть, даже в рамках проинфляционного сценария мы не закладываем плохую траекторию, а скорее нейтральную.
Мы не исключаем, что отдельные снижения ставки в 2027 году все же состоятся. Но потенциал для них становится гораздо меньше. При инфляционных ожиданиях около 14%, восстановлении кредитной активности и высоком бюджетном импульсе ЦБ может предпочесть более продолжительную паузу.
Для регулятора цена преждевременного снижения достаточно высока. Если смягчение политики приведет ко вторичному ускорению инфляции, ставку придется снова повышать. Поэтому сохранение текущего уровня в течение продолжительного периода может выглядеть более приемлемым вариантом, чем быстрое снижение с последующим разворотом ДКП.
Что это меняет для инвестора
Для нашей стратегии изменение траектории ставки имеет непосредственные последствия.
Первое направление — длинные ОФЗ. Существенная часть потенциала их переоценки строилась на ожидании снижения ключевой ставки и позитивных ожиданий рынка по будущему снижению. Сейчас процентные свопы и доходности длинных облигаций показывают, что рынок уже начал закладывать более продолжительный период дорогих денег. Поэтому потенциал дальнейшего роста длинных ОФЗ стал заметно скромнее.
Второе направление — акции. В наших моделях одним из условий роста справедливой стоимости было постепенное снижение ставки: через более низкую ставку дисконтирования, удешевление заемного капитала и восстановление спроса. Если ставка останется около 13–14% значительно дольше, часть этих эффектов переносится вправо. Поэтому целевые цены по ряду компаний также потребуют пересмотра вниз.
Подробнее про оценку акций мы писали в этой статье: https://nztrusfond.com/category/stati/otkuda-berutsya-tseli-v-aktsiyakh-i-kak-s-etim-rabotat/
Наконец, высокая ставка увеличивает кредитные риски на долговом рынке. Особенно уязвимы компании с высокой долговой нагрузкой, большим объемом необходимого рефинансирования и бизнесом, чувствительным к стоимости кредита. Даже если эмитент продолжает обслуживать обязательства, ухудшение процентного покрытия и долговых метрик может привести к снижению рейтинга и увеличению требуемой рынком доходности. В таком случае котировки облигаций способны снижаться задолго до возникновения непосредственной проблемы с платежами и даже в случае, если этих проблем не возникнет.
Поэтому в 2027 году мы ожидаем продолжения переоценки кредитного риска как в ВДО, так и в части бумаг инвестиционного рейтинга с агрессивной долговой нагрузкой.
Итог:
Главное изменение последних месяцев заключается в том, что снижение инфляции больше не гарантирует быстрого снижения ключевой ставки.
Инфляционные ожидания снова выросли до 14,2%. Кредитование постепенно восстанавливается. Основная индексация коммунальных тарифов еще впереди. Бюджетный дефицит остается высоким, расходы на 2027 год приближаются к 49 трлн рублей, а структура расходов сохраняет значительный бюджетный импульс.
При такой комбинации факторов базовый сценарий ЦБ со средней ставкой 10,5–12,5% в 2027 году выглядит для нас все менее вероятной траекторией. Наш текущий прогноз уже значительно ближе к проинфляционному сценарию: ставка может оставаться около 14% продолжительное время и к концу 2027 года опуститься лишь примерно до 13%.
Именно эту новую траекторию мы будем учитывать при следующем пересмотре целевых цен по акциям, длинным ОФЗ и оценке кредитных рисков корпоративных облигаций.